Fiskalizacija 2.0 - obveze u 2026. i promjene u 2027.
8. listopada 2026.
Najčešća pitanja poduzetnika u listopadu 2026.
Vrijedi li Fiskalizacija 2.0 već sada? Da. Od 1. siječnja 2026. za obuhvaćene tuzemne transakcije obveznici u sustavu PDV-a izdaju i zaprimaju eRačune. Obuhvaćeni obveznici izvan sustava PDV-a već zaprimaju i fiskaliziraju primljene eRačune.
Što se mijenja od 1. siječnja 2027.? Obveza izdavanja eRačuna proširuje se na obveznike poreza na dohodak od samostalne djelatnosti i poreza na dobit koji nisu u sustavu PDV-a.
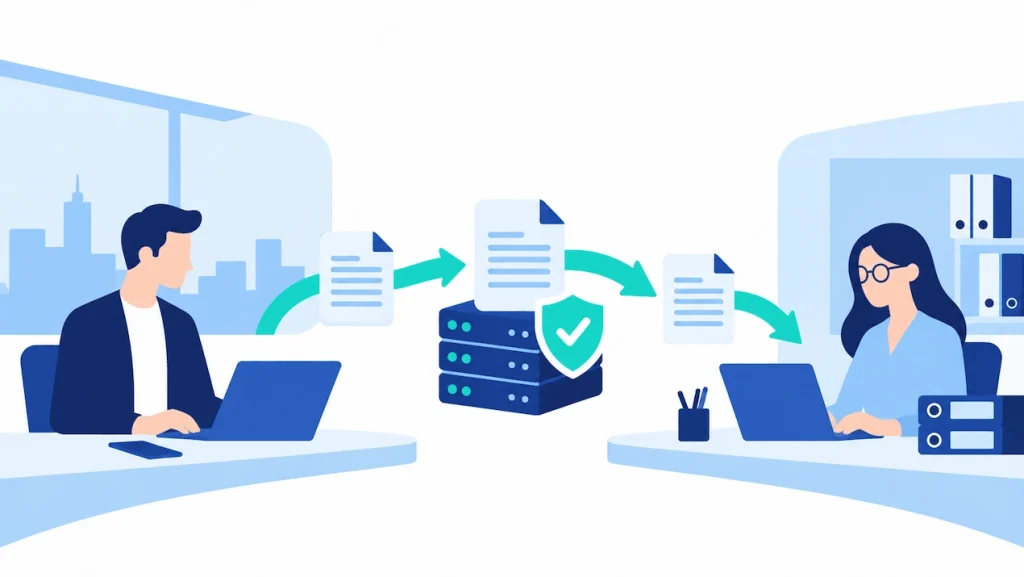
Je li PDF poslan e-mailom isto što i eRačun? Ne. eRačun mora biti u propisanom strukturiranom elektroničkom obliku; sam PDF nije zamjena za njega.
Trebam li odmah mijenjati program za račune? Ne nužno. Treba provjeriti podržava li postojeće rješenje zakonske obveze koje se odnose na vaše poslovanje.
Zašto je važno provjeriti ovo već sada? Zato što obveze obuhvaćaju i zaprimanje, fiskalizaciju, kontrolu i dostavu dokumentacije računovodstvu, a ne samo izdavanje računa.
Tko mora što i kada
Pregled prikazuje glavne rokove za navedene skupine. Za pojedinu transakciju i obveznika potrebno je provjeriti zakonski obuhvat i iznimke.
Na koje se transakcije obveze odnose?
Opisane obveze izdavanja i zaprimanja eRačuna odnose se na tuzemne transakcije u smislu Zakona o fiskalizaciji. Ne znači da svaki račun, neovisno o kupcu i načinu plaćanja, mora biti eRačun.
Zakon dopušta iznimku: transakcija plaćena gotovinom ili karticom može biti izuzeta od obveze izdavanja i fiskalizacije eRačuna ako je za nju izdan račun i provedena fiskalizacija računa prema članku 15. Zakona. Za istu se transakciju tada ne smije dodatno izdati i fiskalizirati eRačun (članak 39.).
Što se već primjenjuje u 2026.?
Za porezne obveznike upisane u registar obveznika PDV-a obveza izdavanja i zaprimanja eRačuna za obuhvaćene tuzemne transakcije počela je 1. siječnja 2026. Njihov poslovni proces već mora omogućiti propisanu razmjenu i fiskalizaciju.
Za obveznike poreza na dohodak od samostalne djelatnosti i poreza na dobit koji nisu u sustavu PDV-a 2026. nije samo godina pripreme: već moraju zaprimati eRačune i provoditi fiskalizaciju primljenih eRačuna kada su obuhvaćeni Zakonom.
Što počinje 1. siječnja 2027.?
Od tog datuma navedeni obveznici izvan sustava PDV-a počinju i izdavati te fiskalizirati izdane eRačune za obuhvaćene transakcije. Zbog toga je korisno prije kraja 2026. provjeriti kako će izdavanje funkcionirati u praksi i tko je zadužen za pojedini korak.
MIKROeRAČUN: kome je namijenjen?
Za porezne obveznike izvan sustava PDV-a koji ispunjavaju uvjete za korištenje MIKROeRAČUNA, aplikacija tijekom 2026. omogućuje zaprimanje i fiskalizaciju primljenih eRačuna, dok će od 1. siječnja 2027. omogućavati i izdavanje te fiskalizaciju izdanih eRačuna.
Prema Zakonu o fiskalizaciji pravo korištenja imaju korisnici sustava ePorezna koji nisu upisani u registar obveznika PDV-a i nisu javni naručitelji obuhvaćeni propisima o elektroničkom izdavanju računa u javnoj nabavi. Korištenje aplikacije je besplatno uz prihvaćanje općih uvjeta. Samo svojstvo malog ili srednjeg poduzetnika nije zakonski kriterij.
Kako se pripremiti bez nepotrebnih promjena?
Najprije utvrdite porezni status i vrste transakcija koje obavljate. Zatim zajedno s računovodstvom i pružateljem programa provjerite postojeći način izdavanja, zaprimanja i obrade računa. PDF može služiti za pregled, ali ne zamjenjuje strukturirani eRačun kad je on obvezan.
Kontrolni popis za poduzetnike
- Provjeriti jeste li u sustavu PDV-a i koje se obveze primjenjuju na vaše tuzemne transakcije tijekom 2026. i od 2027.
- Provjeriti kako danas izdajete i zaprimate račune te koje funkcionalnosti podržava postojeći program.
- Odrediti način zaprimanja i izdavanja eRačuna: vlastito rješenje, informacijski posrednik ili MIKROeRAČUN ako ispunjavate uvjete.
- Provjeriti povezivanje proizvoda i usluga s odgovarajućom šesteroznamenkastom KPD oznakom.
- Dogovoriti tko provjerava račune, tko provodi potrebne radnje i kako dokumentacija dolazi do računovodstva.
- Provjeriti korisničke pristupe, ovlaštenja i pohranu dokumentacije te testirati postupak prije početka novih obveza.
Kako vam MK-TIM Consulting može pomoći
Isti propis ne utječe jednako na svaki obrt ili društvo. Zato polazimo od vašeg poreznog statusa i stvarnog načina poslovanja: utvrđujemo koje obveze već vrijede, što se mijenja 2027. i što je potrebno uskladiti s računovodstvom.
Ako niste sigurni odnose li se određene obveze na vas ili je vaš način rada spreman za 1. siječnja 2027., javite nam se. Pravodobna provjera može spriječiti zastoj pri izdavanju ili zaprimanju računa.
Autor: MK-TIM Consulting
Zadnje ažuriranje: 8. listopada 2026.
Zatražite provjeru svojih obvezaSlužbeni izvori
Zakon o fiskalizaciji, NN 89/2025